Heute kaufen, später zahlen
„Buy now, pay later“: Was sich ab 20. November ändert
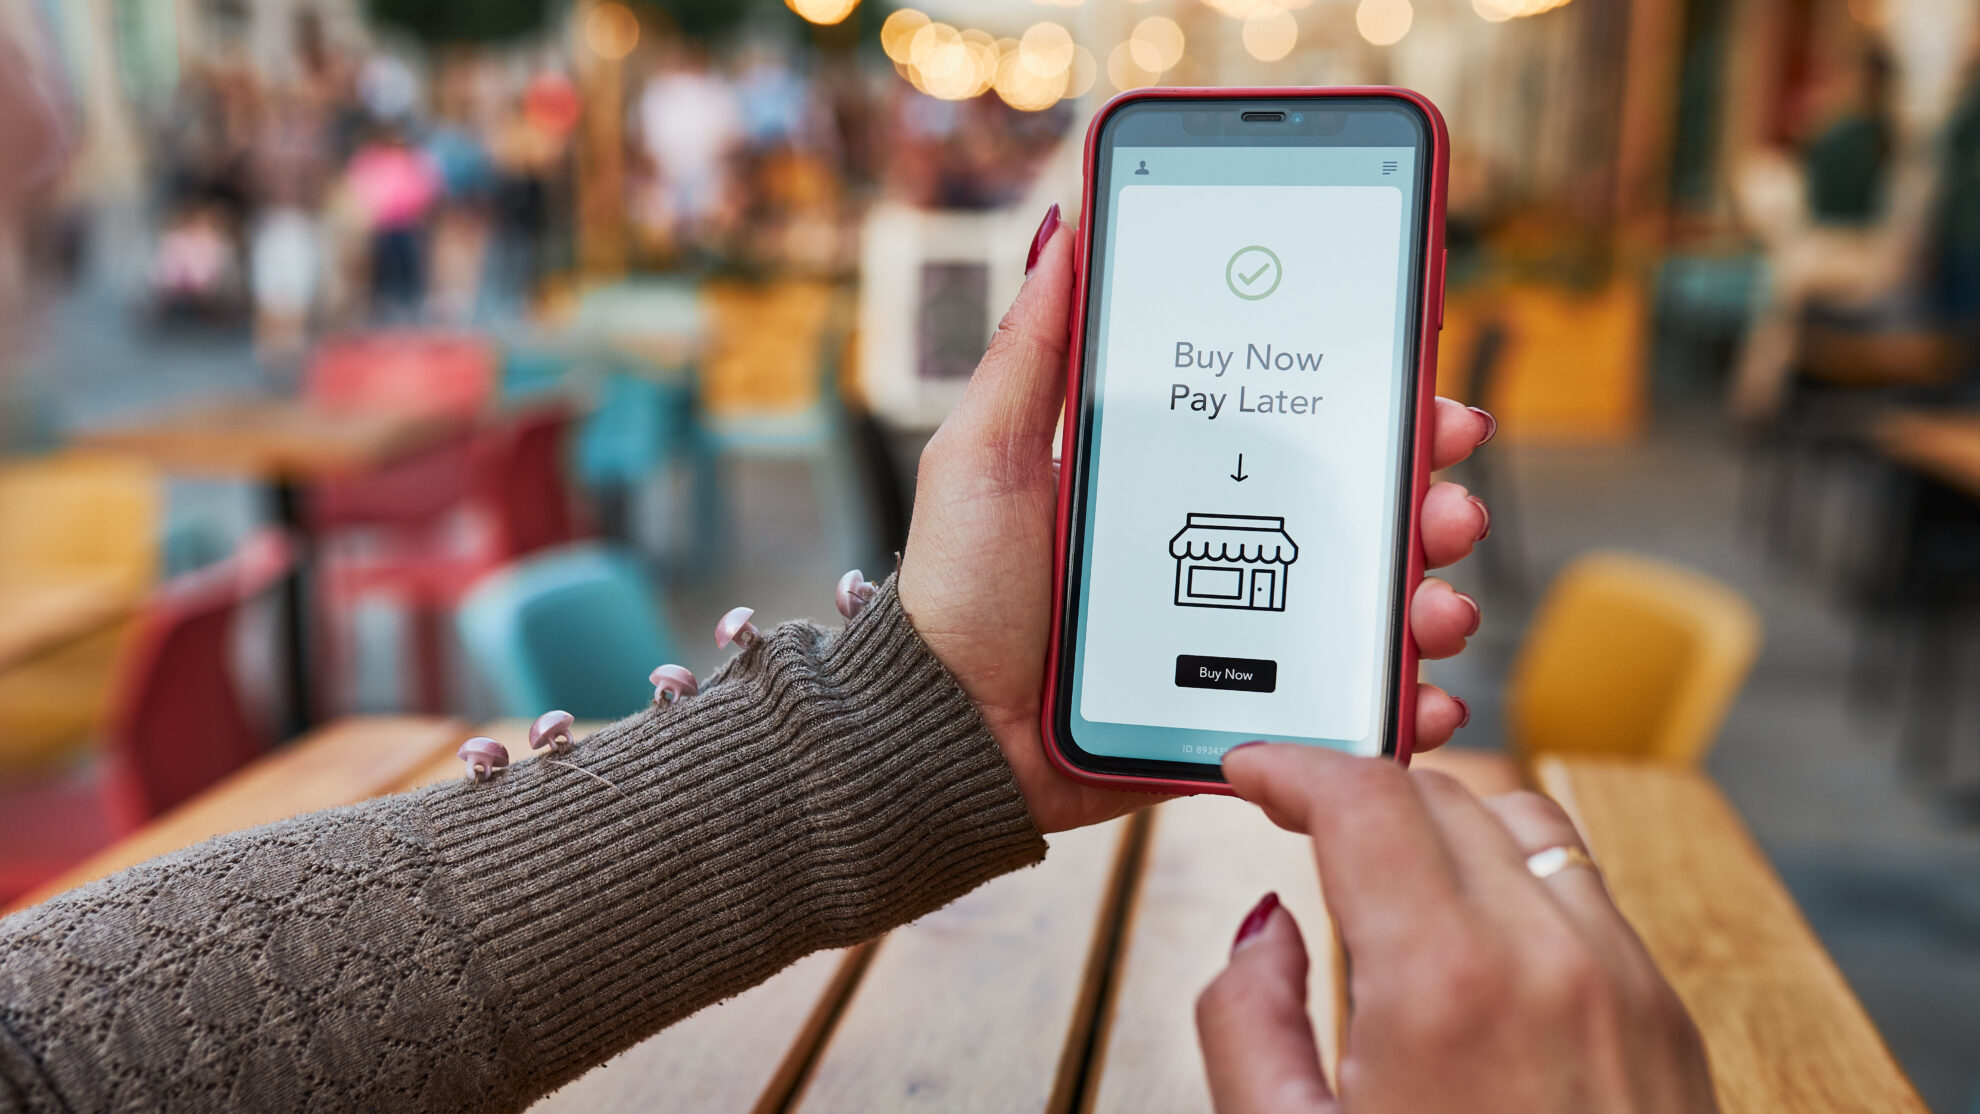
Mit einem Klick bestellt – und bezahlt wird erst in ein paar Wochen. „Buy now, pay later“ ist bequem und gerade in der Weihnachtszeit beliebt. Doch ab dem 20. November gelten neue Regeln. Wir zeigen, wie das Bezahlmodell funktioniert, worauf Sie achten sollten und was sich jetzt ändert.
Was bedeutet „Buy now, pay later“?
„Buy now, pay later“ heißt übersetzt „Jetzt kaufen, später bezahlen“. Gemeint sind Bezahlarten, bei denen Sie die Ware sofort bekommen, das Geld aber erst später zahlen. Meist steckt dahinter nicht der Online-Shop selbst, sondern ein Finanzdienstleister. Der streckt den Kaufpreis vor und Sie gleichen den Betrag später bei ihm aus.
Entweder zahlen Sie den vollen Betrag nach einer festen Frist, meist nach 14 oder 30 Tagen. Oder der Anbieter teilt den Preis in drei oder vier gleiche Beträge auf, die nach und nach abgebucht werden. Beides kostet bei pünktlicher Zahlung in der Regel nichts extra.
Viele Anbieter bieten außerdem eine Ratenzahlung über mehrere Monate oder Jahre an. Das ist dann ein Kredit beim Finanzdienstleister, für den meist Zinsen anfallen.
Ab dem 20. November 2026 gelten für „Buy now, pay later“ strengere Regeln. Bisher fielen kurze, zinsfreie Zahlungsaufschübe und Beträge unter 200 Euro nicht unter die Schutzregeln für Verbraucherkredite. Das ändert sich jetzt: Künftig gelten die Verbraucherkreditregeln auch für viele zins- und gebührenfreie Angebote zum späteren Bezahlen.
Die Anbieter müssen Sie vorab ausführlicher über Kosten und Bedingungen informieren. Außerdem müssen sie prüfen, ob Sie den Betrag voraussichtlich zahlen können. Fällt diese Prüfung negativ aus, kann „später bezahlen“ bei einem Kauf abgelehnt werden. Die neuen Regeln gelten ab dem 20. November; für davor abgeschlossene „Buy now, pay later“-Käufe gilt weiter das bisherige Recht. Eine Ausnahme bleibt: Räumt der Händler selbst einen zins- und gebührenfreien Zahlungsaufschub ein, greifen die strengeren Regeln nicht. Das gilt allerdings nur, wenn kein Dritter die Finanzierung übernimmt oder die Forderung aufkauft. Außerdem ist die Frist begrenzt: bei kleinen und mittleren Händlern auf 50 Tage, bei großen Online-Versandhändlern auf nur 14 Tage.
Die Vorteile
Sie können die Ware erst in Ruhe zu Hause prüfen, bevor Geld von Ihrem Konto abgebucht wird. Schicken Sie etwas zurück, müssen Sie nicht auf eine Erstattung warten. Steht kurz vor Monatsende ein wichtiger Kauf an, gibt Ihnen der Zahlungsaufschub ein paar Wochen Luft. Hinzu kommt, dass der Shop Ihre Bankdaten nicht sieht.
Die Nachteile
Geht das Geld nicht sofort vom Konto ab, wirkt die Ausgabe weniger real. Kleine Teilbeträge lassen teure Produkte zudem günstiger erscheinen. Laut einer Umfrage der Finanzaufsicht Bafin hat etwa jede vierte Person, die so bezahlt, dadurch schon einmal mehr ausgegeben als geplant.
Fünf Käufe zu je 50 bis 150 Euro fallen einzeln kaum ins Gewicht. Zusammen werden daraus schnell mehrere Hundert Euro, die im selben Monat fällig sind.
Wer 600 Euro über ein Jahr in Raten abzahlt, zahlt bei einem effektiven Jahreszins von 10 Prozent rund 32 Euro Zinsen. Je höher der Zins und je länger die Laufzeit, desto teurer wird es.
Wird nicht pünktlich gezahlt, kommen Mahngebühren hinzu, im schlimmsten Fall auch Inkassokosten. Möglich ist außerdem ein Schufa-Eintrag, der später etwa die Chancen auf einen Kredit oder eine Mietwohnung verschlechtern kann. Dafür reicht eine einzelne verspätete Zahlung allerdings nicht, ein solcher Eintrag droht erst nach mehreren Mahnungen.
Tipps , um sich nicht zu verschulden
- Nutzen Sie „später bezahlen“ nur, wenn das Geld bis zum Fälligkeitstag sicher auf Ihrem Konto ist.
- Zahlen Sie kleine Alltagskäufe nicht in Raten.
- Bleiben Sie möglichst bei einem Anbieter, um alle offenen Beträge im Blick zu behalten.
- Lassen Sie fällige Beträge automatisch abbuchen, damit Sie keine Frist verpassen.
- Achten Sie bei Ratenzahlung auf den Gesamtbetrag und den effektiven Jahreszins, nicht auf die Monatsrate.
Fazit
Ob „Buy now, pay later“ hilft oder schadet, liegt weniger am Angebot als daran, wie man es nutzt. Bei zins- und gebührenfreien Angeboten zahlt man nichts drauf, solange man die Fristen einhält. Kritisch wird es erst, wenn man mit Geld plant, das man noch gar nicht hat.
Ähnliche Artikel
Zähler für Views, Likes und Kommentare dieses Artikels
Zähler für Views, Likes und Kommentare dieses Artikels
Zähler für Views, Likes und Kommentare dieses Artikels
Kommentare
Sie müssen angemeldet sein, um diesen Artikel zu kommentieren